Proponen créditos con tasa cero para que jóvenes de 18 a 35 años compren su primera vivienda en CDMX
Créditos sin intereses, pagos a largo plazo y compras compartidas forman parte de una propuesta para ampliar el acceso a la vivienda en CDMX
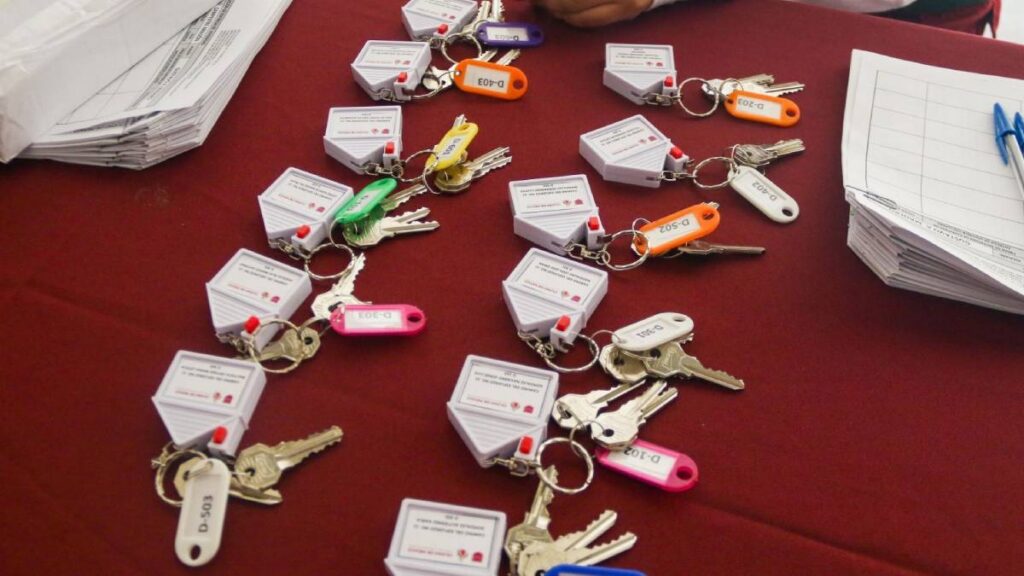
El Congreso de la Ciudad de México recibió una propuesta de reforma a la Ley de Vivienda que busca facilitar a las personas de entre 18 y 35 años la adquisición de su primera casa mediante créditos con tasa de interés cero o preferente y plazos de amortización de hasta 30 años.
La iniciativa del Andrés Atayde Rubiolo, del Partido Acción Nacional (PAN), también contempla esquemas para que dos o más personas puedan participar en el financiamiento de una misma vivienda, además de destinar una parte del presupuesto del Instituto de Vivienda (INVI) a las zonas con mayor rezago habitacional.
¿Cómo funcionarían los créditos de vivienda para jóvenes?
La propuesta plantea incorporar un esquema de financiamiento para adquirir una primera vivienda, con condiciones definidas a partir de criterios de elegibilidad, capacidad de pago, vulnerabilidad socioeconómica y sostenibilidad financiera del Instituto.
El pago mensual no podría superar el porcentaje de los ingresos establecido en el artículo 77 de la Ley. Además, las tasas de interés, los montos máximos, los plazos y los criterios de asignación tendrían que ser públicos.
El proyecto también propone permitir la adquisición conjunta de vivienda, mediante la participación de dos o más personas en un mismo financiamiento. El instrumento jurídico tendría que precisar la titularidad del inmueble, la proporción correspondiente a cada comprador y sus obligaciones de pago.
La iniciativa aclara que participar conjuntamente en un crédito no significaría que las personas sean propietarias en partes iguales. También prevé reglas para casos de fallecimiento, separación, sustitución o salida de alguna de las personas acreditadas.
Proponen apoyar a trabajadores con ingresos variables
Otro cambio busca facilitar el acceso al financiamiento a personas que reciben ingresos por actividades informales, independientes o variables. Para ello, el INVI tendría que establecer mecanismos objetivos para acreditar sus ingresos y esquemas de ahorro previo, sin imponer requisitos desproporcionados.
La reforma también plantea que el Instituto destine al menos 10% de su presupuesto aprobado para programas de financiamiento a acciones de adquisición, mejoramiento o producción de vivienda en las demarcaciones con mayor rezago habitacional.
La distribución de esos recursos se realizaría con una metodología pública, basada en el índice de rezago habitacional y en las necesidades identificadas.
Los recursos no podrían aplicarse en inmuebles ubicados en zonas de riesgo no mitigable. Además, las acciones financiadas tendrían que acreditar la compatibilidad del uso habitacional, la factibilidad de servicios y las condiciones de accesibilidad y conectividad.
INVI tendría que informar sobre los créditos
El proyecto establece que el Instituto presente cada año al Congreso capitalino un informe sobre los esquemas de financiamiento. El documento incluiría el número y monto de los créditos, tasas, plazos, cartera vigente y vencida, solicitudes rechazadas y sus principales causas, así como la distribución territorial de los recursos.
La propuesta busca incorporar estas disposiciones a la Ley de Vivienda de la Ciudad de México. Su aplicación dependería de las reglas de operación y de los procedimientos legales correspondientes.
Sigue a Uno TV en Google Discover y consulta las noticias al momento.
¿Tienes una denuncia o información que quieras compartir? Escríbenos al WhatsApp de Uno TV: +52 55 8056 9131. Tu mensaje puede hacer la diferencia.