¿Qué es la UMA, cuánto vale en 2026 y cómo afecta a la Modalidad 40 del IMSS?
El Inegi establece nuevos valores para la medida desde hace una década.
La Unidad de Medida y Actualización (UMA) es una referencia económica utilizada en México para calcular diversas obligaciones legales. Su valor es importante para los trabajadores inscritos en la Modalidad 40 del Instituto Mexicano del Seguro Social (IMSS), ante los cambios aprobados recientemente por su Consejo Técnico. Pero, ¿qué es esta medida, para qué sirve ya cuánto equivale?
¿Qué es la UMA y para qué sirve?
La UMA sirve para calcular diversas obligaciones legales, incluidas algunas relacionadas con la seguridad social. De acuerdo con el Instituto Nacional de Estadística y Geografía (Inegi), es una unidad de cuenta expresada en pesos que permite determinar el importe de obligaciones y supuestos establecidos en leyes federales, estatales y otras disposiciones jurídicas.
Fue creada en 2016 para desvincular del salario mínimo del cálculo de distintas obligaciones económicas.
Entre sus principales aplicaciones se encuentran:
- Multas
- Sanciones
- Contribuciones
- Conceptos relacionados con la seguridad social
Su valor se actualiza cada año con base en la variación del Índice Nacional de Precios al Consumidor (INPC) registrada en diciembre del año anterior.
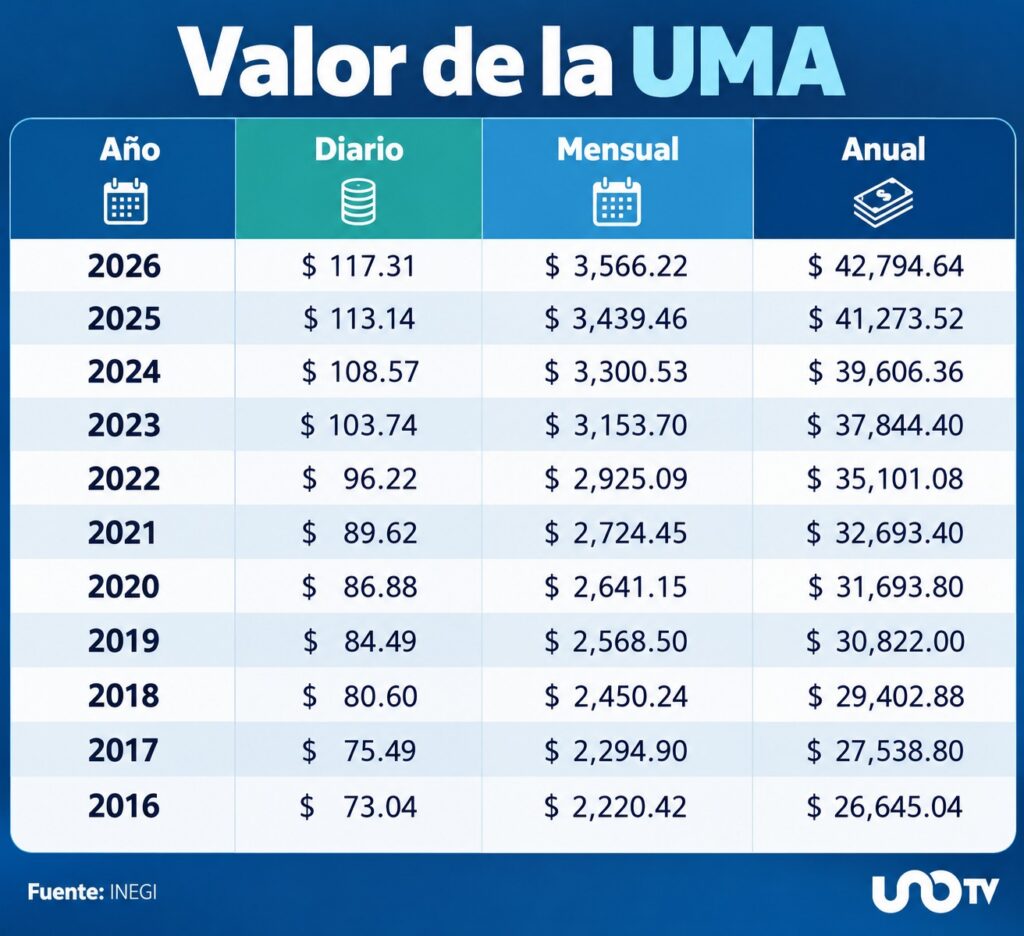
¿Cuánto vale la UMA en 2026?
El INEGI estableció los siguientes valores, vigentes desde el 1 de febrero de 2026:
| Periodo | Valor de la UMA |
|---|---|
| Diario | $117.31 |
| Mensual | $3,566.22 |
| Anual | $42,794.64 |
La UMA registró un incremento de 3.69% respecto a 2025, de acuerdo con el comunicado oficial del Inegi publicado el 8 de enero de 2026.
Por ejemplo, una obligación equivalente a 10 UMAs diarias representa 1,173.10 pesos durante 2026.
¿Qué relación tiene la UMA con la Modalidad 40 del IMSS?
La Modalidad 40 permite que las personas que dejaron de tener un empleo asalariado continúen cotizando al IMSS mediante aportaciones voluntarias.
Con este mecanismo pueden seguir acumulando semanas de cotización y recursos en su cuenta individual para el retiro.
El IMSS establece que el salario base de cotización no puede superar el equivalente a 25 UMAs diarias, de acuerdo con los límites previstos en la Ley del Seguro Social.
En 2026, ese límite representa:
- 25 UMA diarias: 2,932.75 pesos.
- Equivalente a 30 días: 87,982.50 pesos.
Estas cantidades corresponden al salario base de cotización máximo de referencia, no a la cuota que debe pagar mensualmente el asegurado.
¿Qué cambia en la Modalidad 40 del IMSS?
El acuerdo aprobado por el Consejo Técnico del IMSS y publicado en el Diario Oficial de la Federación (DOF) contempla medidas temporales relacionadas con la Continuación Voluntaria en el Régimen Obligatorio o Modalidad 40.
Entre los cambios anunciados se encuentra una limitación al salario base de cotización para nuevas incorporaciones y renovaciones, tomando como referencia el último salario registrado antes de la baja del trabajador y un margen adicional de una UMA.
Esto significa que el valor de la UMA adquiere relevancia para determinar el salario con el que podrán incorporarse determinados trabajadores, aunque no debe confundirse con el importe de sus aportaciones mensuales. El acuerdo también contempla disposiciones para las personas que ya se encuentran inscritas en la Modalidad 40.
Sigue a Uno TV en Google Discover y consulta las noticias al momento.
¿Tienes una denuncia o información que quieras compartir? Escríbenos al WhatsApp de Uno TV: +52 55 8056 9131. Tu mensaje puede hacer la diferencia.